
Magalu sobe 11% na B3 após balanço e recomendação de compra do BofA
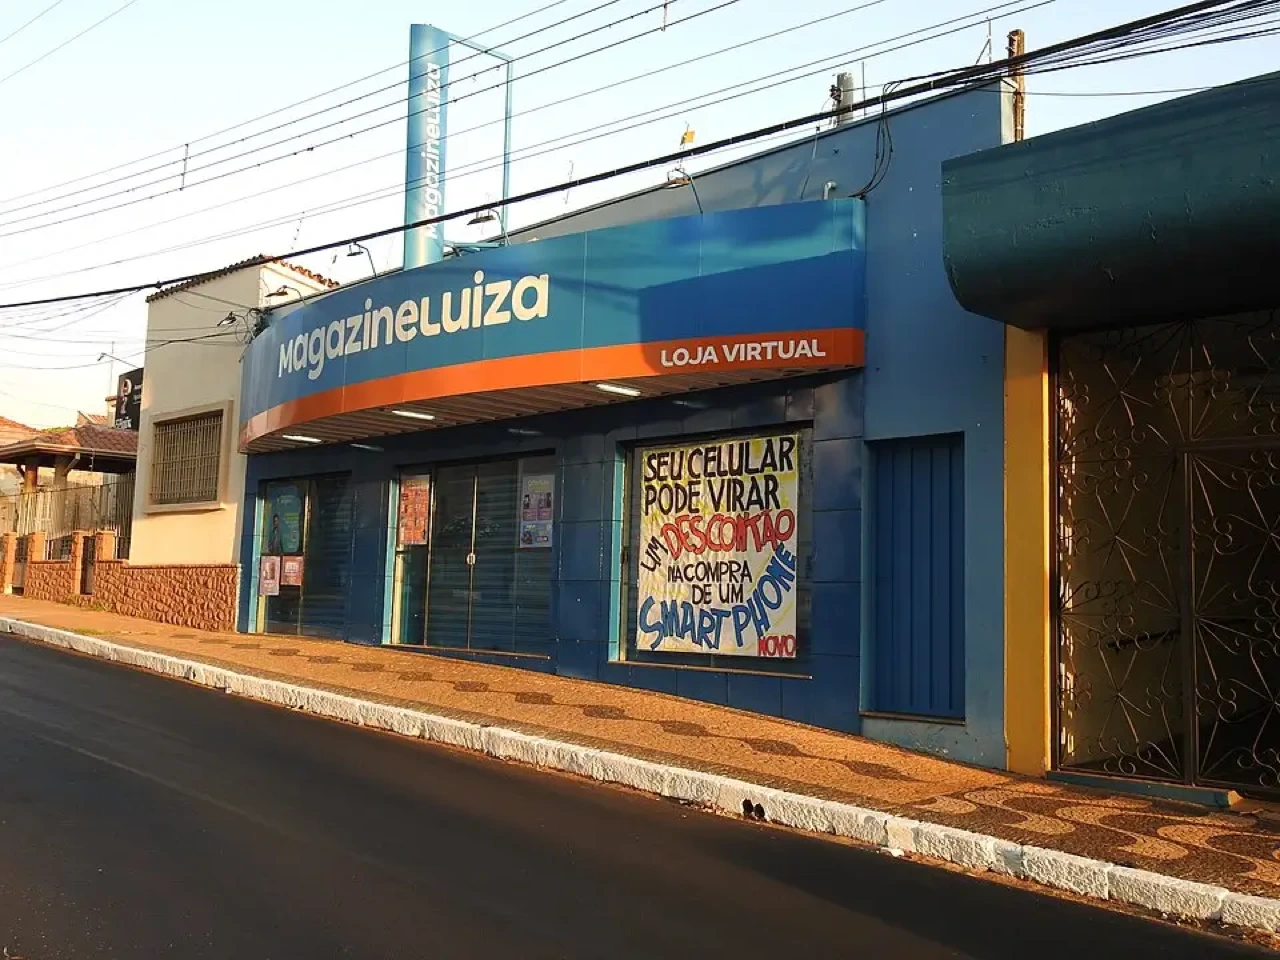
Varejista reverte prejuízo no terceiro trimestre, acelera vendas em outubro e ganha recomendação de compra do Bank of America com preço-alvo de R$ 11.
SÃO PAULO — As ações do Magazine Luiza registraram alta de 11,2% no pregão da B3 nesta semana. O avanço ocorreu após a divulgação dos resultados operacionais do terceiro trimestre e a revisão para cima pelo Bank of America.
A instituição financeira elevou a recomendação das ações da varejista de venda para compra. O analista do Bank of America, Robert Aguilar, fixou o preço-alvo do papel em R$ 11. A projeção representa um potencial de valorização de 70% em relação à cotação atual.
Virada Operacional e Lucro no Terceiro Trimestre
A companhia registrou lucro líquido ajustado de R$ 70,2 milhões no terceiro trimestre de 2024. O resultado reverteu o prejuízo apurado de R$ 143,4 milhões no mesmo intervalo de 2023.
A receita líquida totalizou R$ 9,0 bilhões no período, com expansão de 4,9% na comparação anual. O Ebitda ajustado atingiu R$ 717,6 milhões, crescimento de 47,2% frente aos R$ 487,5 milhões do ano anterior.
A margem Ebitda ajustada alcançou 8,0%, ganho de 2,3 pontos percentuais. O diretor-presidente do Magazine Luiza, Frederico Trajano, afirmou em teleconferência que a prioridade da gestão foi restaurar a rentabilidade operacional e o fluxo de caixa livre.
Aceleração de Vendas no Comércio Físico e Digital
O relatório do Bank of America apontou uma aceleração expressiva nas vendas da rede em outubro. As vendas nas lojas físicas subiram 16%, enquanto o comércio eletrônico próprio avançou 14%.
O documento destacou que a varejista conquistou fatias de mercado deixadas por concorrentes diretos. O Grupo Casas Bahia, principal rival no segmento de eletrodomésticos, cumpre plano de recuperação extrajudicial homologado na Justiça para reestruturar dívidas de R$ 4,1 bilhões. Procurada, a Casas Bahia informou que mantém foco na rentabilidade e no fechamento de unidades deficitárias.
A redução da alavancagem financeira também sustentou a revisão da recomendação de compra. A relação entre dívida líquida e Ebitda ajustado caiu para 1,3 vez em setembro, ante 2,6 vezes no ano anterior.
Fonte: Comissão de Valores Mobiliários (CVM), Magazine Luiza S.A. e Bank of America Global Research
Matérias Relacionadas
GTA 6 testa limites de consoles e desafia janela de lançamento no PC
Take-Two confirma chegada em novembro de 2026 enquanto IA de engenharia reversa e gargalos de memória unificada reescrevem o modelo de negócios da Rockstar.
Drone voador da Ring desafia privacidade e computação de borda
Virada da Amazon para robótica espacial doméstica expõe gargalos de inferência local e riscos inéditos de mapeamento volumétrico de residências.